「コストを削減したいが、何から手をつければ良いかわからない」「業務効率化がコスト削減に繋がるのは理解しているが、具体的な方法が思いつかない」このような悩みを抱えていませんか。
多くの企業にとって、コスト削減は企業成長に欠かせない重要な経営課題です。本記事では、業務効率化を通じてコスト削減を実現するための具体的なアイデアや、成功に導くための5つのステップ、そして注意すべき点について網羅的に解説します。
この記事を読み終える頃には、自社に最適なコスト削減策を見つけ、明日から実践するための具体的なアクションプランを描けるようになっているでしょう。AIを活用したより高度な業務効率化に関心のある方は、弊社のAI導入支援サービス「AX CAMP」の資料もぜひご覧ください。
AI導入の削減時間・費用・回収期間を数字で説明するための実践テンプレート。
業務効率化によるコスト削減とは?企業成長に不可欠な理由
業務効率化によるコスト削減とは、業務プロセスを見直して不要な作業や重複を減らし、支出の抑制を目指す取り組みです。生産性の向上にもつながり得ますが、作業時間の短縮と実際の支出削減は分けて測定する必要があります。品質を維持しながら、導入・運用費を含めた収支で判断しましょう。
貴重なリソースをより価値の高い業務へ再投資する、攻めのコスト削減が今求められています。守り一辺倒ではない、未来への投資原資を生み出す活動なのです。
業務効率化とコスト削減の基本的な関係性
手作業のデータ入力を自動化すれば、対象作業の時間を短縮できる場合があります。ただし、固定給の従業員の作業時間が減っても、給与支出がそのまま減るわけではありません。残業代・外注費などの支出削減と、空いた時間を別の業務に使える効果を区別し、ツール費や確認・保守の工数も差し引いて評価します。
効率化で生まれた時間を、顧客対応や企画など付加価値の高い業務に再配分することも選択肢です。成果量や品質を維持・改善できれば、生産性向上につながる可能性があります。支出の削減額とは別の指標として評価しましょう。
なぜ今、業務効率化によるコスト削減が求められるのか
人手の確保や原材料・賃金などのコストへの対応は、業務を見直すきっかけになります。ただし、少子高齢化に伴う人口構造の変化と、実際に就業している人などを含む労働力人口の動きは同じではありません。総務省の労働力調査・2025年平均結果では労働力人口は前年より増加しており、「労働人口が減少している」と一括りにするのは適切ではありません。
限られた人員や予算で業務を続けるには、現場の負担とコストの内訳を把握することが重要です。デジタル技術は改善の選択肢ですが、導入が適する業務と適さない業務があります。まず不要な作業を減らし、残った業務に必要なツールを検討しましょう。
コスト削減だけじゃない!業務効率化がもたらす3つの主要メリット
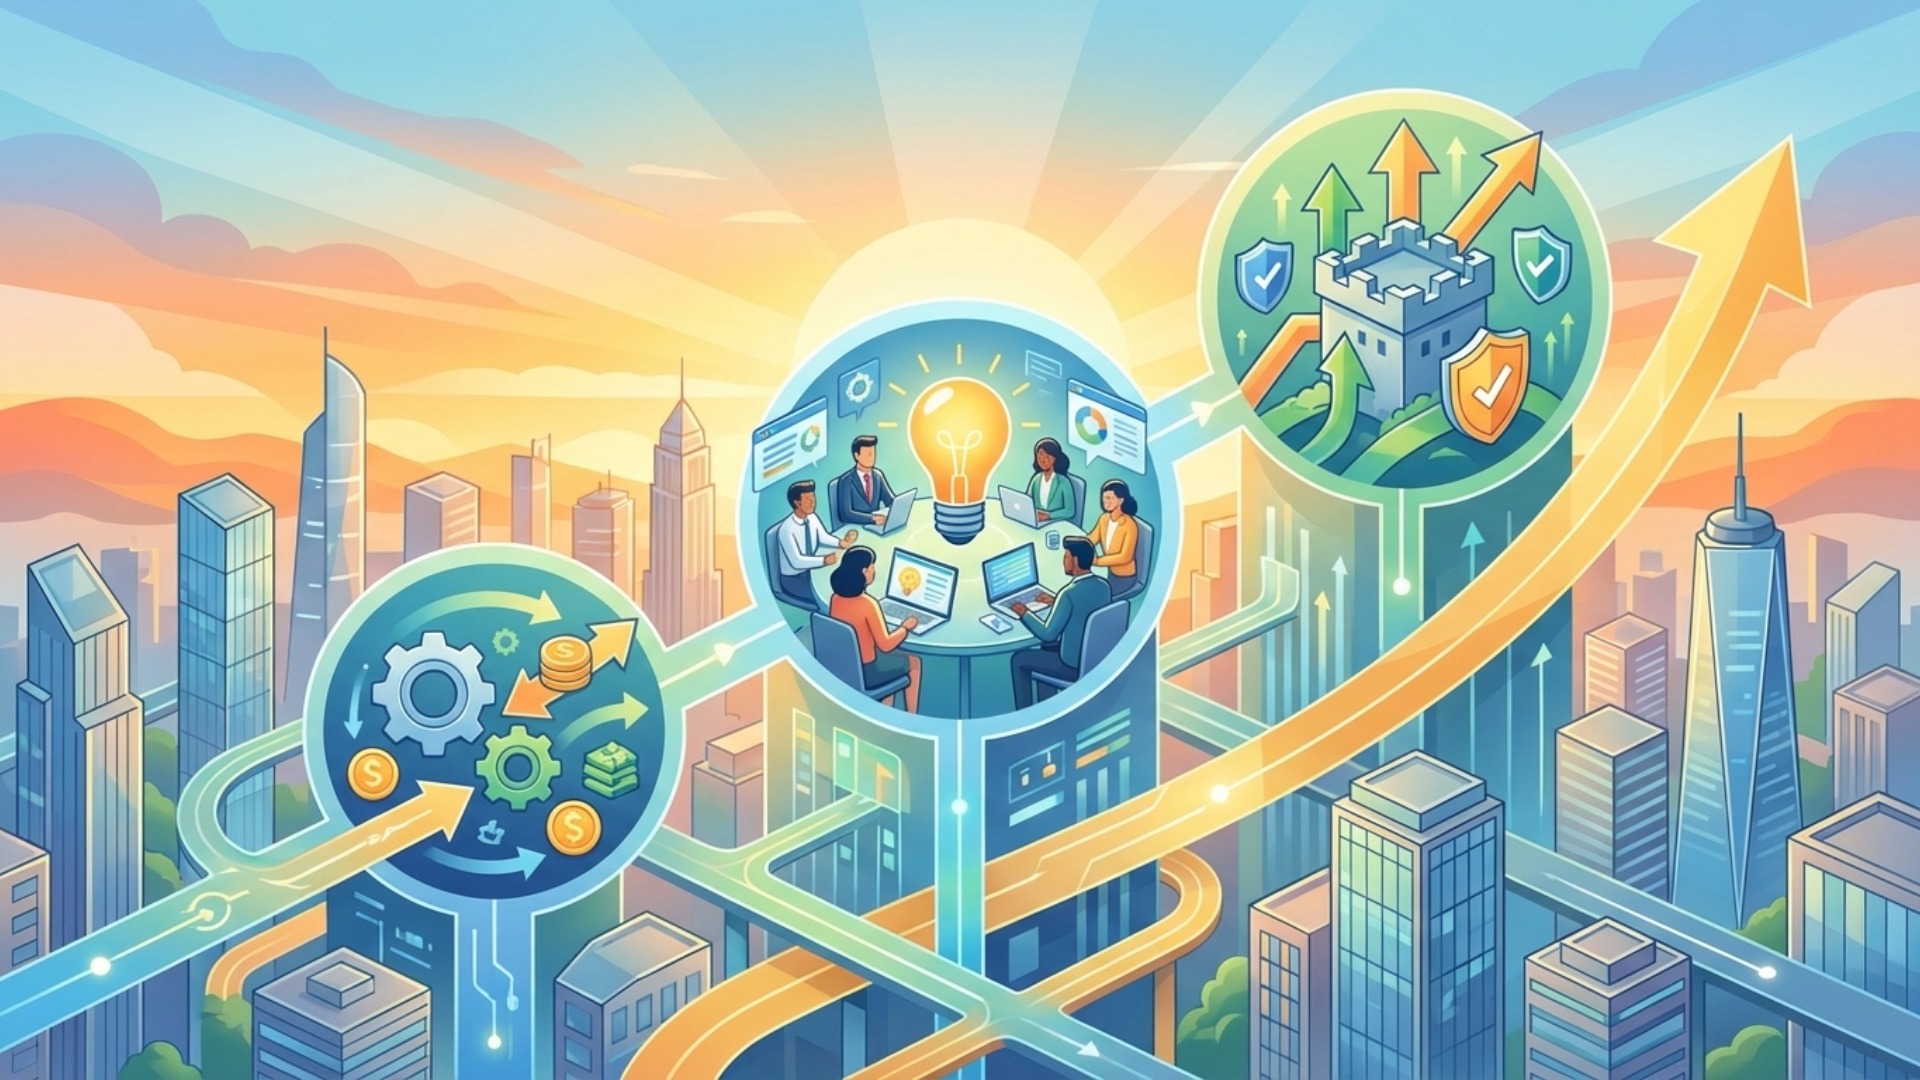
業務効率化は、コスト削減という直接的な効果以外にも、企業の持続的な成長を支える強固な基盤となる多くのメリットをもたらします。 ここでは、特に重要な3つのメリットについて解説します。
1. 経営基盤の強化と企業競争力の向上
無駄な支出を減らし、導入・運用費を含めた総費用を抑えられれば、利益率の改善につながります。確保した資金を新規事業や研究開発に回すことも考えられます。ただし、投資額や売上への影響を確認しなければ、財務体質が改善したとは判断できません。
業務プロセスを整理することで、転記ミスや対応待ちの削減も期待できます。一方、確認工程を省きすぎると品質が低下するおそれがあります。時間や費用だけでなく、ミス件数・納期・顧客の評価もあわせて確認しましょう。
2. 生産性向上とコア業務へのリソース集中
業務効率化がもたらす最大のメリットの一つは、従業員を単純作業や定型業務から解放できる点です。例えば、RPAツールを導入して請求書処理を自動化すれば、経理担当者はその時間を資金繰りの分析や経営戦略の立案といった、より重要なコア業務に充てられます。
定型業務にかかる時間を減らせれば、その時間を別の業務に振り向けられます。人手が限られる企業では、空いた時間を何に使い、どの成果を増やすのかまで決めることが重要です。
3. 従業員満足度の向上と離職率の低下
不要な業務や長時間労働を減らすことは、従業員の負担軽減や働き方の改善につながる可能性があります。ただし、満足度の変化は仕事の内容、処遇、職場環境などにも左右されます。残業時間や従業員へのヒアリングなどで、実際の変化を確認しましょう。
従業員が働きやすい環境を整えることは、人材定着を目指す施策の一つです。採用コストや離職率、顧客満足度の改善が自動的に起こるわけではないため、それぞれの指標を分けて評価しましょう。
法人向けAI研修
AX CAMP 無料資料
まずは現状把握から!削減対象となる3つの企業コスト
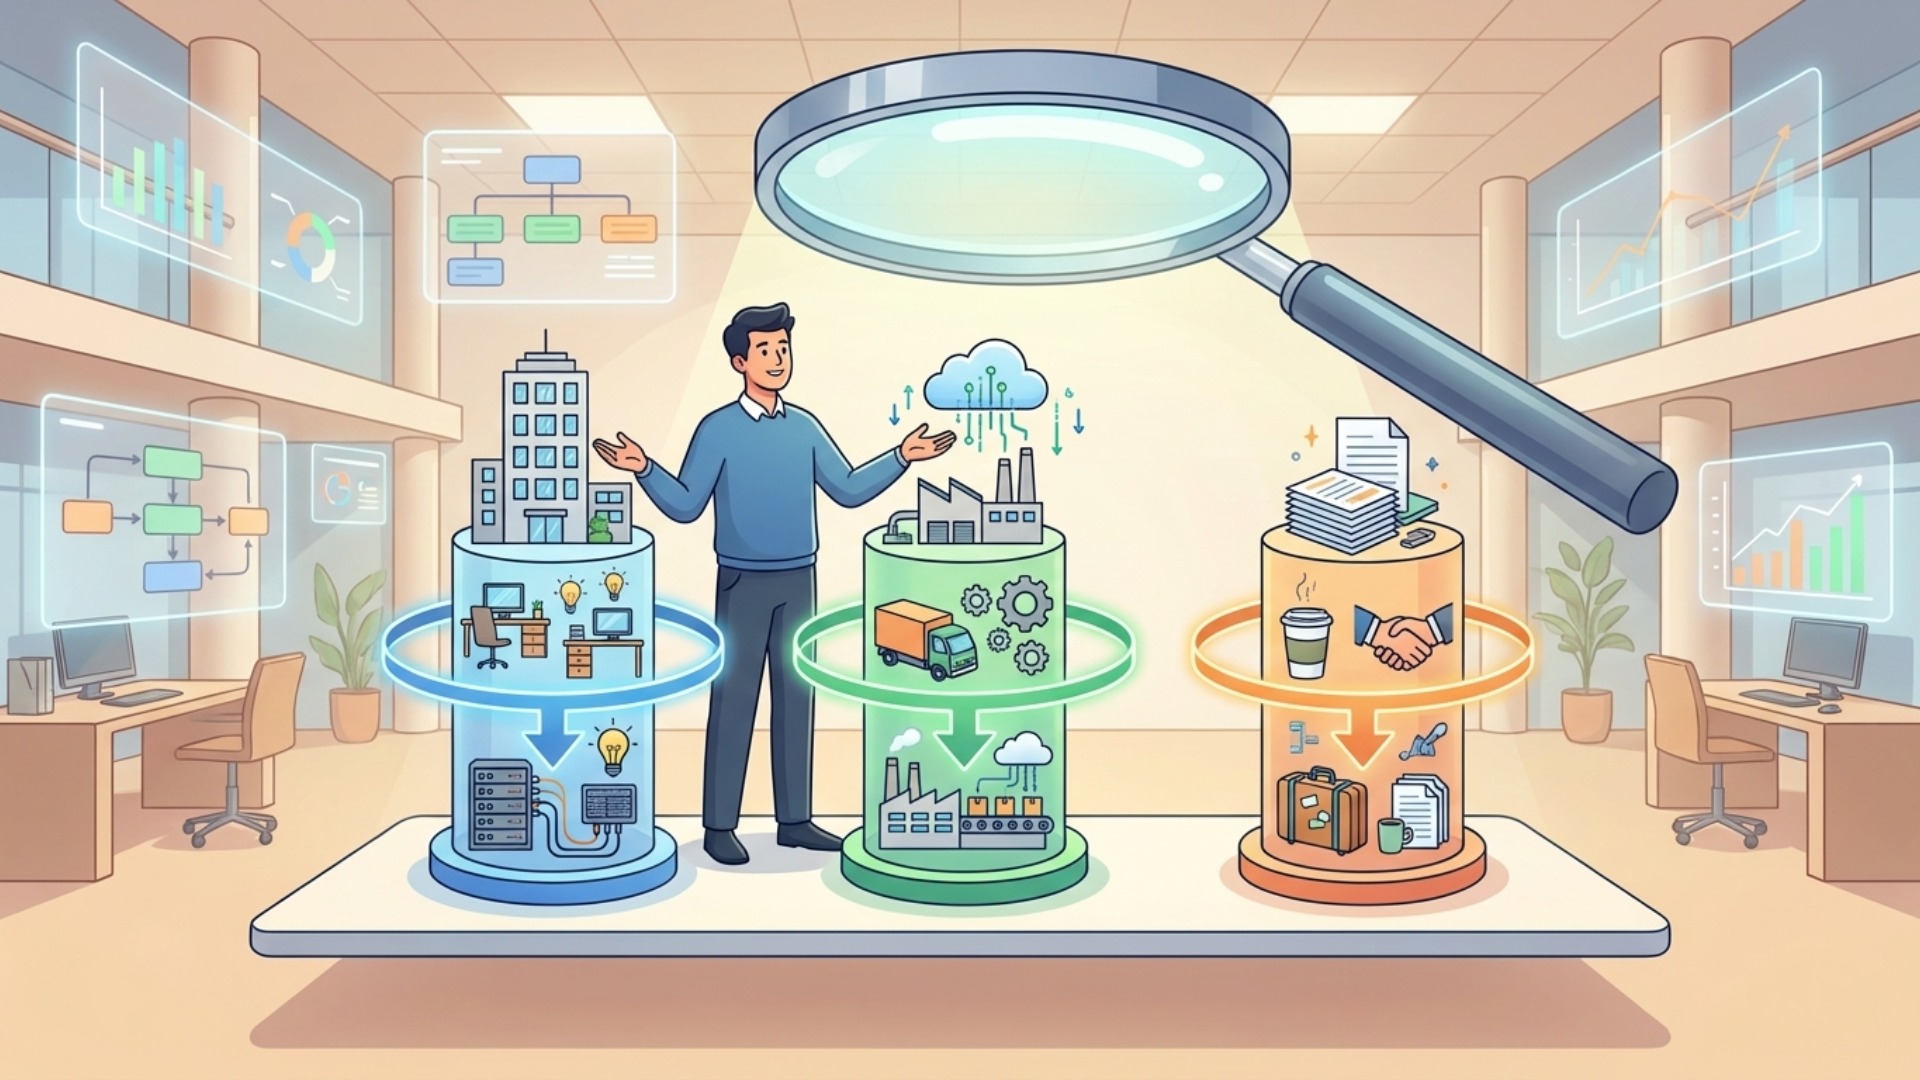
業務効率化によるコスト削減に着手するなら、最初に自社のコストの内訳を把握することが重要です。ここでは見直しを考えやすくするため、「オフィスコスト」「オペレーションコスト」「その他の経費」の3つに整理します。会計上の正式な分類ではなく、一部が重なる実務上の整理例です。
オフィスコスト(賃料・光熱費・通信費など)
オフィスコストは、事業を運営するための物理的な場所や設備に関連する費用です。これらは固定費として毎月発生することが多く、一度見直せば継続的な削減効果が期待できる領域です。
- 賃料
- 水道光熱費
- 通信費
- リース費用
- 保険料
これらのコストは、オフィスのあり方そのものを見直すことで削減できます。例えば、ペーパーレス化を進めて書類保管スペースを縮小したり、リモートワークを本格導入してオフィスの規模を最適化したりする方法が考えられます。
オペレーションコスト(人件費・採用費・外注費など)
オペレーションコストには、人件費・外注費など日々の事業活動に関わる費用があります。作業量や支出の大きい業務から見直すと改善点を探しやすくなりますが、削減余地は会社や業務によって異なります。
- 人件費
- 残業代
- 採用・教育費
- 外注費
- 物流コスト
残業の削減、eラーニングの活用、外注業務の一部内製化などが検討対象になります。内製化には担当者の作業時間や教育費、ツール費がかかり、外注のほうが合理的な場合もあります。置き換える費用と新たに発生する費用を比較しましょう。
その他の経費(消耗品費・広告宣伝費・出張交通費など)
上記の2つ以外にも、日々の事業活動で発生する様々な経費があります。一つひとつは少額でも、積み重なると大きな金額になるため、定期的な見直しが重要です。
- 消耗品費
- 広告宣伝費
- 接待交際費
- 出張交通費
- 福利厚生費
消耗品の購入条件の見直しや、Web会議による出張の代替などを検討できます。一括購入は在庫や保管の負担も増やすため、単価だけで判断しないことが重要です。広告費は売上・獲得件数への影響も確認し、必要な施策まで削らないようにしましょう。
コスト削減を成功に導く業務効率化の進め方【5ステップ】
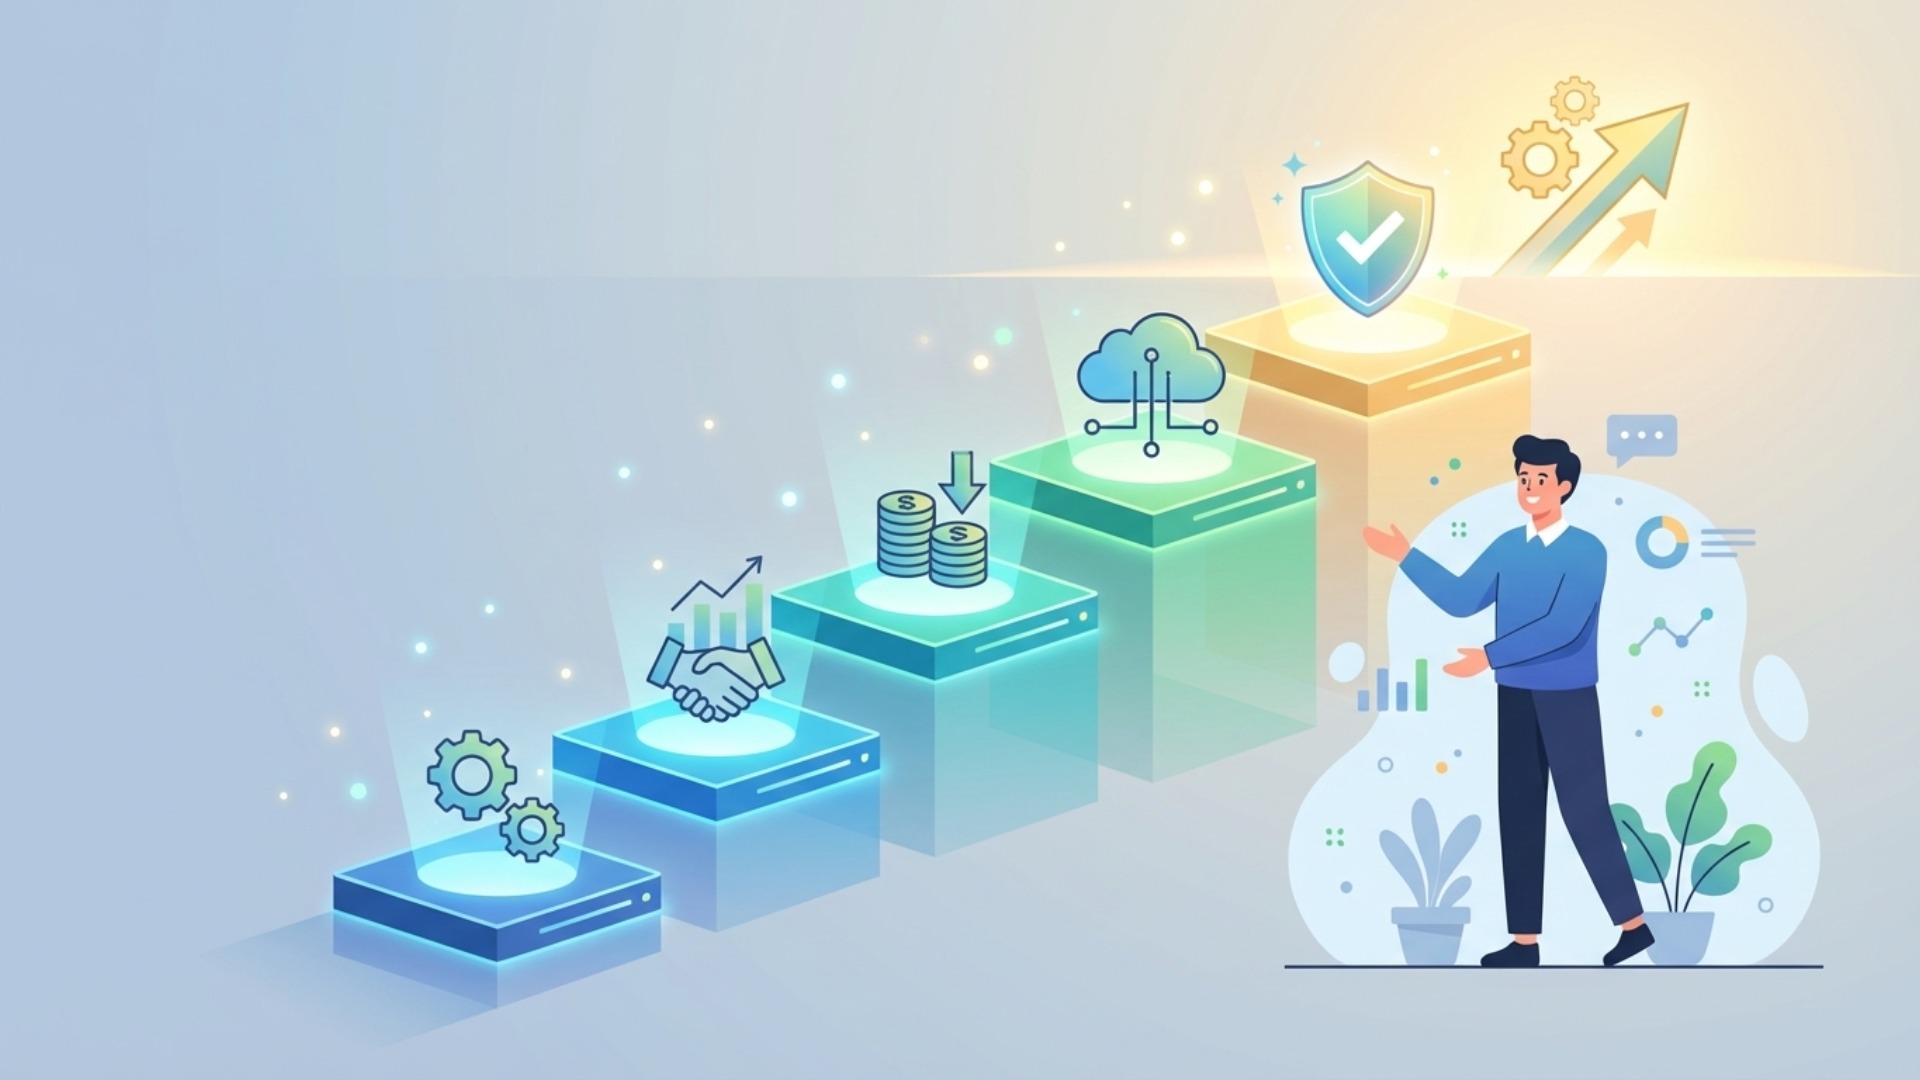
業務効率化によるコスト削減は、やみくもに進めても成果は出ません。成功のためには、計画的かつ段階的なアプローチが不可欠です。ここでは、具体的な5つのステップに沿って、その進め方を解説します。
ステップ1:現状業務の可視化と課題の洗い出し
最初のステップは、現状を正確に把握することです。どの業務に、どれくらいの時間や人員、コストがかかっているのかを「可視化」します。業務フロー図の作成や、従業員へのヒアリングを通じて、日々の業務内容を客観的なデータとしてリストアップしましょう。
次に、洗い出した業務の中から「無駄な作業」「重複している業務」「時間がかかりすぎているプロセス」といった課題を特定します。この段階で、現場の従業員を巻き込み、ボトムアップで意見を集めることが成功の鍵となります。
ステップ2:削減目標と優先順位の設定
課題が明確になったら、定量的で測定可能な目標(KPI)を設定します。「請求書処理時間を50%減らす」「月間残業代を20%減らす」は目標の設定例であり、導入実績や達成の保証ではありません。自社の基準値・期限・対象業務に合わせて設定しましょう。
すべての課題に一度に取り組むのは非現実的です。そのため、「コスト削減効果の大きさ」と「実行のしやすさ」の2つの軸で課題を評価し、優先順位を決定します。即効性が高く、かつ効果の大きいものから着手するのが成功への近道です。
ステップ3:具体的な改善策の立案(ECRSの法則活用)
次に、設定した目標を達成するための具体的な改善策を立案します。この際に役立つのが、「ECRS(イクルス)の法則」という業務改善のフレームワークです。
- Eliminate(排除):その業務は本当に必要か?なくせないか?
- Combine(結合):複数の業務を一緒にできないか?
- Rearrange(交換):手順や場所を入れ替えて効率化できないか?
- Simplify(簡素化):もっと簡単な方法でできないか?
このE→C→R→Sの順番で検討することで、より本質的で効果の高い改善策を見つけやすくなります。例えば、形骸化した定例報告業務を「排除」し、必要なデータはシステムから各自が直接確認する、といった改善が考えられます。
ステップ4:改善策の実行と効果測定
改善策が決まったら、計画に沿って実行に移します。新しいツールを導入する場合は、一部の部署で試験的に導入する「スモールスタート」が有効です。現場の混乱を最小限に抑え、本格導入の前に課題を洗い出すことができます。
実行と同時に、効果測定を必ず行います。ステップ2で設定したKPIを基に、改善策の実施前後でどのような変化があったかをデータで比較・検証します。これにより、施策の有効性を客観的に評価し、次の改善に繋げられます。
時間削減と支出削減を分けて費用対効果を測る
効果測定では、実際に減った支出と、空いた時間の価値を分けます。時間に社内の時間単価を掛けた金額は、あくまで換算上の効果です。給与が減った事実と同じではなく、残業代などの削減額と二重計上しないようにしてください。
| 評価する項目 | 比べる内容 | 判断時の注意 |
|---|---|---|
| 作業時間 | 対象業務の改善前後の時間 | 確認・修正・保守の時間も含め、処理件数や品質を揃える |
| 実際の支出 | 残業代・外注費などの増減 | 固定給の作業時間短縮をそのまま支出削減としない |
| 導入・運用費 | 初期設定・教育・利用料・連携・保守 | 費用が発生する時期と契約期間を確認する |
| 品質・業務成果 | 誤処理件数・納期・対応件数など | 時間が減っても品質や成果が落ちていないか確認する |
例えば、外注費が月5万円減り、ツール利用料と保守費が月2万円増えるなら、差額は月3万円です。初期設定・教育費が12万円なら、同じ効果が続くという仮定では4か月で回収する計算になります。これは計算方法を示す仮の数値で、特定製品や企業の実績ではありません。税やその他の費用は別途確認してください。
ステップ5:評価と継続的な改善(PDCAサイクル)
最後のステップは、効果測定の結果を評価し、次のアクションに繋げることです。上手くいった点は標準化して全社に展開し、目標を達成できなかった点は原因を分析して改善策を練り直します。この「Plan(計画)→Do(実行)→Check(評価)→Action(改善)」のPDCAサイクルを回し続けることが、業務効率化を組織文化として定着させる上で不可欠です。
業務効率化は一度実行して終わりではありません。市場環境や技術、現場の負担の変化に合わせて見直し、効果が続いているかを確認しましょう。
法人向けAI研修
AX CAMP 無料資料
業務効率化によるコスト削減の具体的アイデア
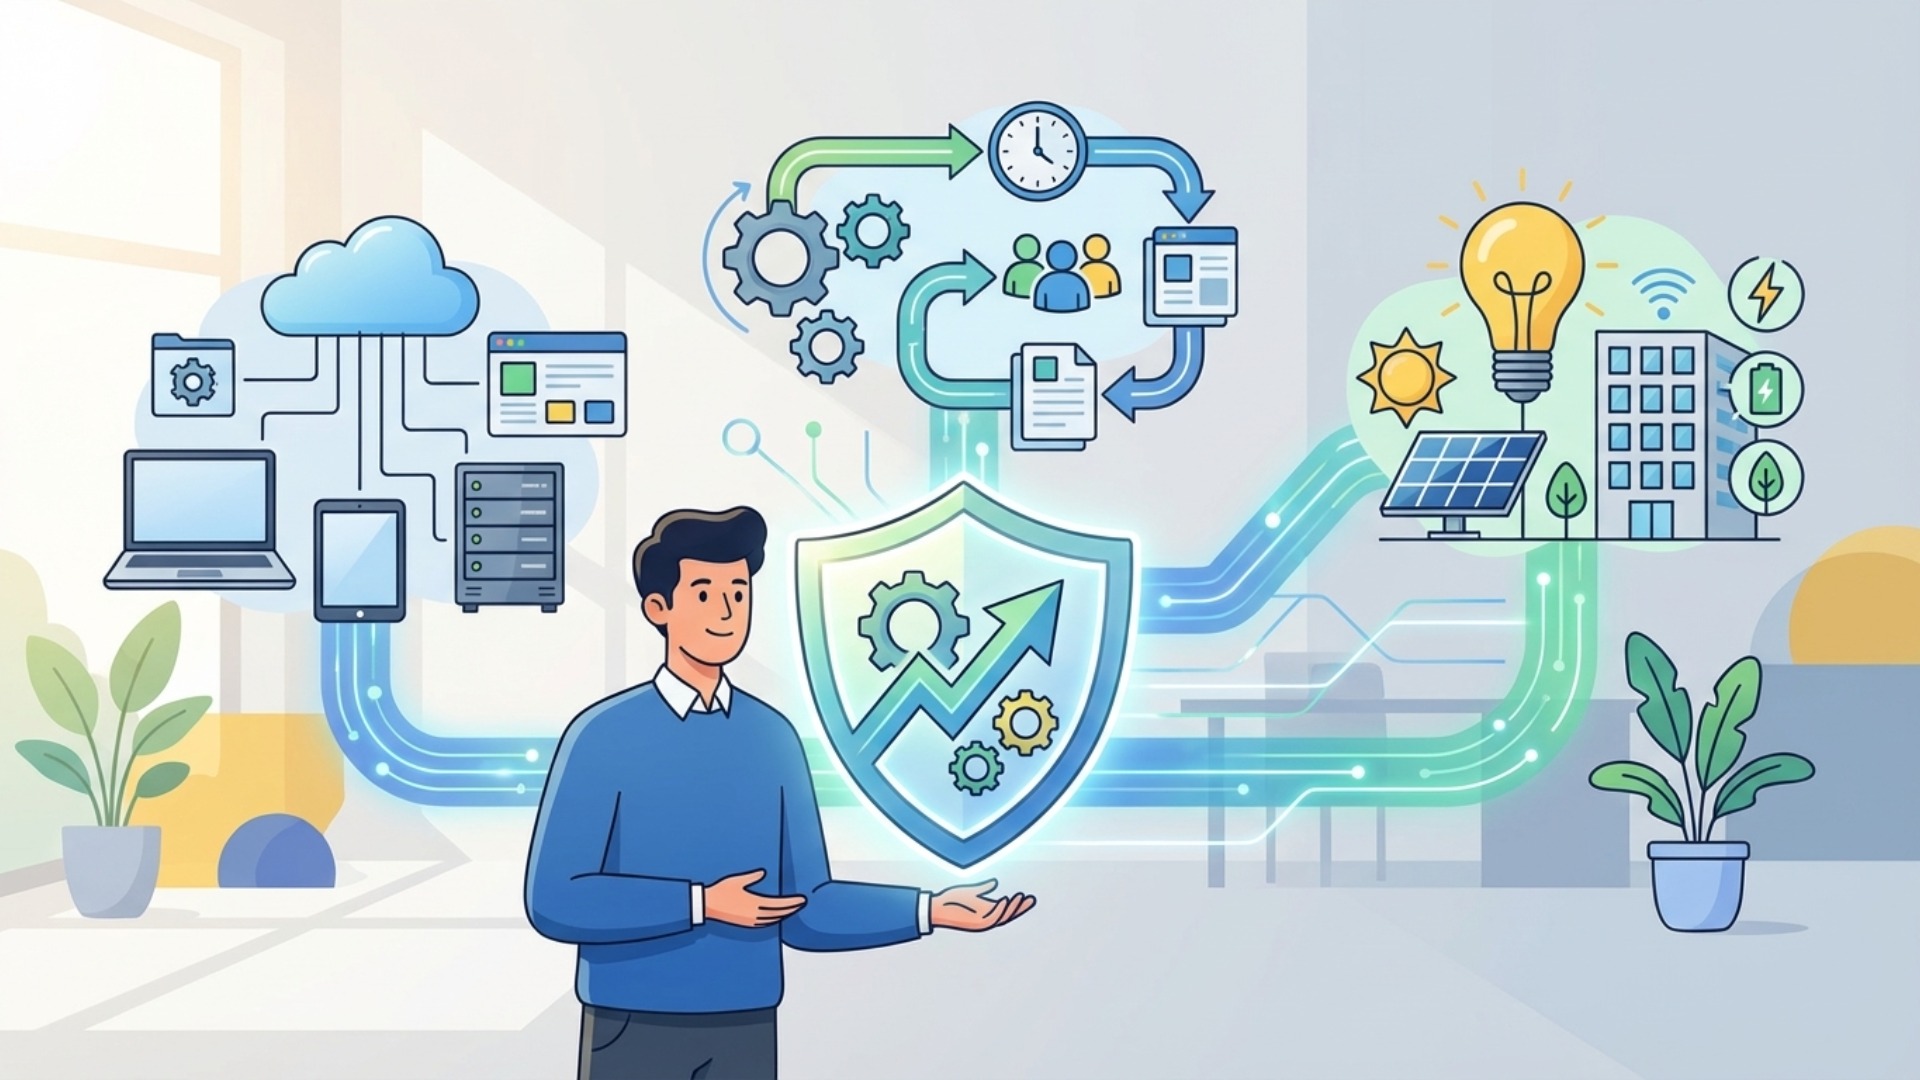
情報共有、定型業務の自動化、働き方・業務プロセスの3領域について、各4項目の計12のアイデアを紹介します。あわせて、固定費・間接費の契約見直しも補足します。自社の課題や予算に合うものから検討してください。
【ITツール編】情報共有・コミュニケーションの効率化
情報共有の方法を整理し、連絡の往復や情報を探す手間を減らすことから始めましょう。チャットやWeb会議は選択肢ですが、利用ルールを決めずに導入すると、通知や会議が増えてしまう場合もあります。
- ビジネスチャット導入
- Web会議システム活用
- クラウドストレージ利用
- グループウェア導入
情報の保存場所や権限、連絡方法を決めて運用すれば、必要な情報を探しやすくなります。導入後は、検索にかかる時間や会議時間などを確認し、情報共有が改善しているかを評価しましょう。
【ITツール編】定型業務・専門業務の自動化
定型業務のうち、入力や処理ルールが明確な作業は自動化の候補になります。RPAやAIの適用範囲を決め、例外処理や人が確認する工程も含めて設計しましょう。
- RPAによる定型業務自動化
- 会計ソフトで経理業務効率化
- SFA/CRMで営業活動管理
- MAツールでマーケティング自動化
反復的な処理を自動化すると、手入力や転記の負担を減らせる場合があります。ただし、誤った設定や入力データがあれば誤処理も起こり得ます。人件費などの実支出、修正件数、確認・保守工数を含めて評価してください。
【働き方・業務プロセス編】場所と人に依存しない体制の構築
働き方や業務の進め方そのものを見直すことも、コスト削減に繋がります。特定の場所や人に依存しない、柔軟で強靭な体制を築くことが重要です。
- リモートワークの導入
- ペーパーレス化の推進
- 業務マニュアルの整備
- アウトソーシングの活用
リモートワークで出社や出張を減らせれば、交通費などを抑えられる場合があります。ただし、オフィスを維持したままでは賃料は減らず、通信・機器・セキュリティ管理などの費用が増えることもあります。マニュアル整備は、教育や引継ぎの重複を減らす目的で検討しましょう。
【固定費・間接費編】見落としがちなコストの最適化
直接的な業務以外にも、見直せるコストは数多く存在します。定期的に契約内容などを確認し、無駄がないかチェックする習慣をつけることが大切です。
- 通信プランの見直し
- 複合機のリース契約見直し
- 消耗品の一括購入
- 電気・ガス会社の切り替え
契約を見直す際は、解約金やリースの残債、乗り換え費用も含めて比較しましょう。専門の支援サービスを使う場合も、報酬を差し引いた削減額で判断します。
業務効率化を加速させるITツール・サービス4選
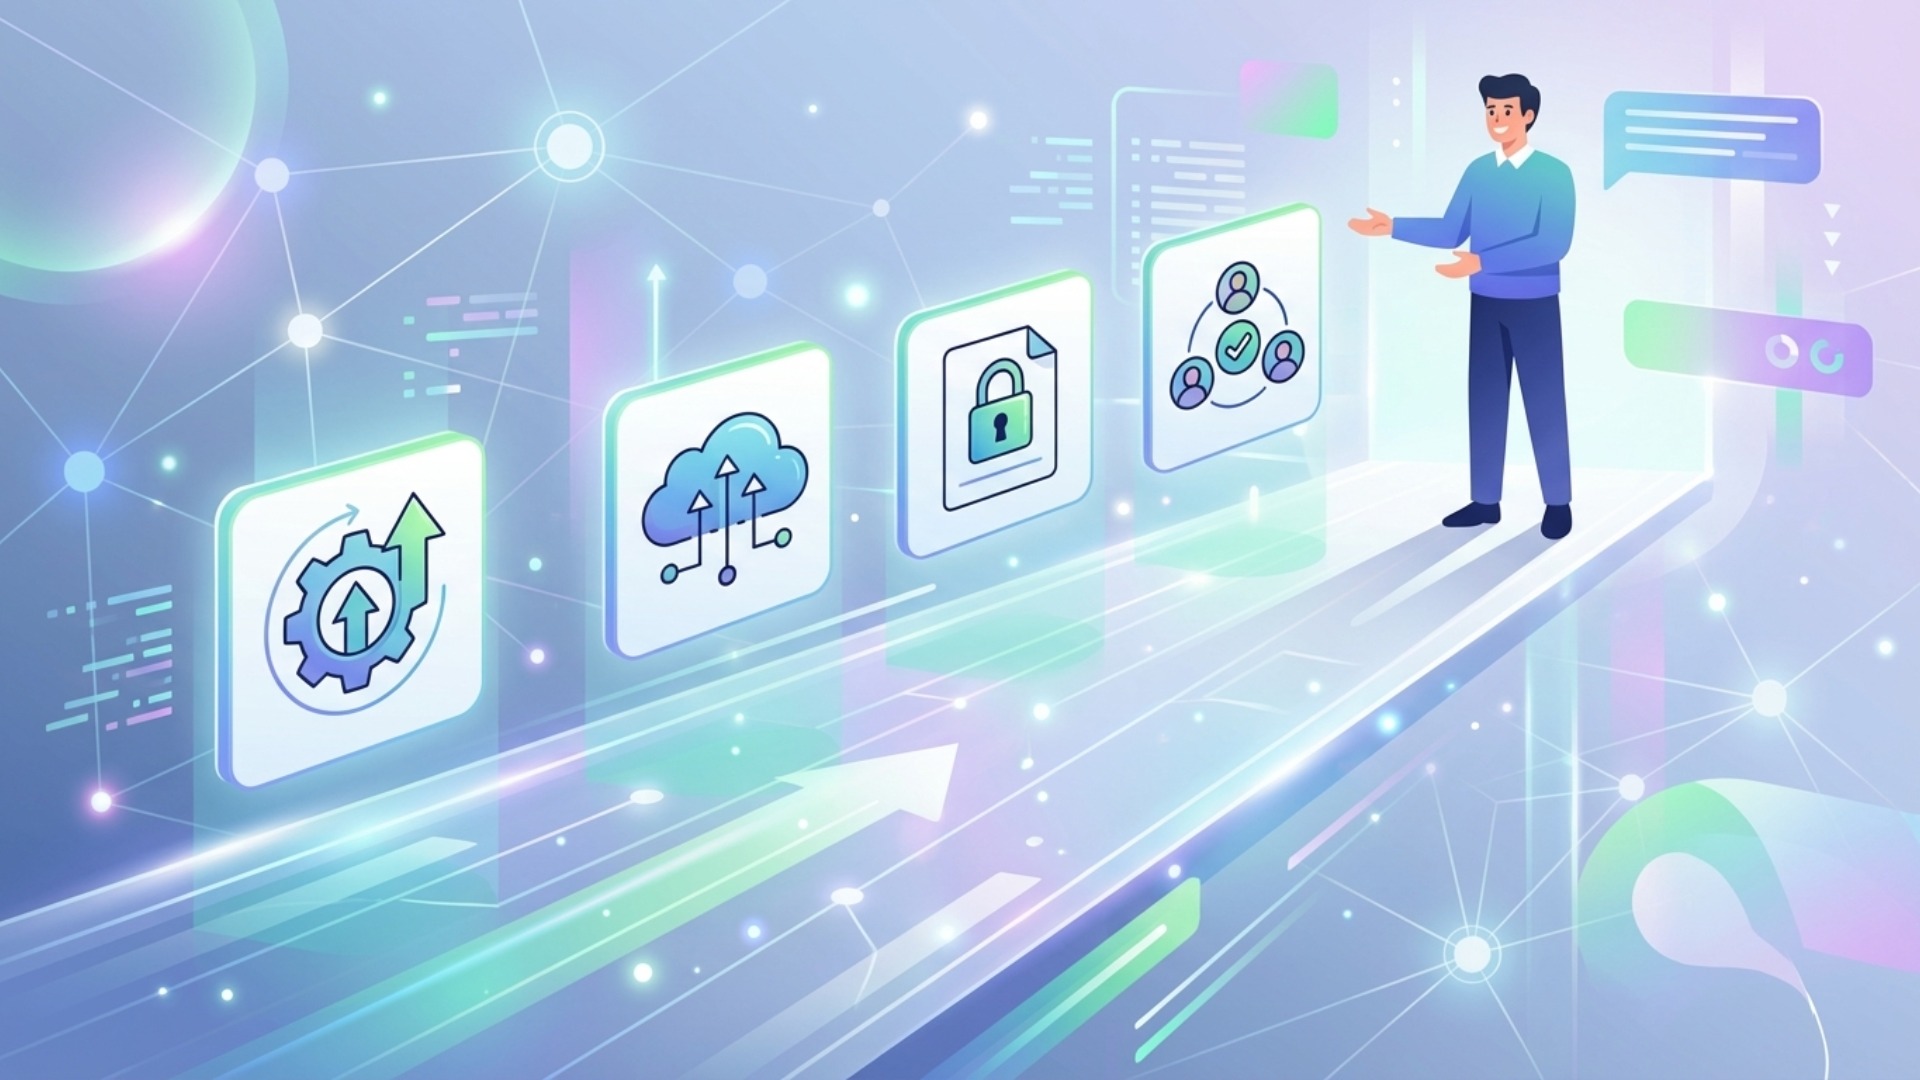
ITツールは業務効率化の選択肢の一つです。ここでは、対象業務の異なる4種類を紹介します。機能や連携先、利用人数、保守体制などは製品・契約プランによって異なるため、公式情報と自社の要件を照合して選びましょう。
1. RPAツール:UiPath / WinActor
RPAは、データ入力やファイル転記など、ルールが決まった作業を自動化する技術です。UiPathは有人・無人など複数の実行形態を提供し、WinActorはPC操作の記録やシナリオ作成などに対応しています。夜間実行なども検討できますが、24時間365日の連続稼働を無条件に保証するものではありません。対象システムの稼働時間、ライセンス、端末や実行環境、例外時の監視・復旧体制を確認しましょう。
2. SFA/CRM:Salesforce / HubSpot
SFAやCRMは、顧客情報、商談の進捗、活動履歴などを管理するためのサービスです。SalesforceやHubSpotなどを使って、営業データの共有や案件管理を行えます。データ入力・更新ルールも整え、導入費・連携費・運用負担に対して、営業活動が改善したかを確認しましょう。
3. ビジネスチャット:Slack / Microsoft Teams
SlackやMicrosoft Teamsでは、チャットやチャネルによる会話、情報共有ができます。ファイル共有などの機能を利用する際は、アクセス権限や保存条件、契約プランを確認してください。メールから切り替えるだけで大幅なコスト削減が起こるわけではなく、連絡・検索時間の変化も測定することが重要です。
4. クラウド会計ソフト:freee会計 / マネーフォワード クラウド会計
freee会計やマネーフォワード クラウド会計には、取引データの取り込みや仕訳などの経理作業を支援する機能があります。銀行口座・クレジットカードとの連携は対応先と設定の確認が必要です。請求書発行や経費精算は、契約・プランによって関連サービスで提供される場合もあるため、必要な機能と追加費用を照合しましょう。自動化後も取引内容や仕訳の確認は必要です。
法人向けAI研修
AX CAMP 無料資料
ツール活用による支出削減・業務見直しの事例3選
ここでは、当事者への取材や提供元の導入事例で確認できる3つのケースを紹介します。各社の業務内容・実施時期・測定対象が異なり、同じ効果を自社でも得られると保証するものではありません。
事例1:グラシズ様|LPライティングの外注費を削減
株式会社グラシズ様の2025年9月公開インタビューでは、AI活用によりLPライティングの外注費が1本約10万円から0円、同作業の時間が3営業日から約2時間になったと報告されています。対象はLPのライティングであり、デザイン・実装を含むLP制作全体の費用や、自社の人件費・AI利用料がゼロになったという意味ではありません。数値は当事者の報告で、他社での再現性は別途検証が必要です。(出典:グラシズ社のLPライティング内製化インタビュー)
事例2:Foxx様|広告運用の見直しから新規事業へ
D2C・EC領域の広告代理店事業を行う株式会社Foxx様の2025年9月公開インタビューでは、導入前に入稿・調整・レポートなどの広告運用に、1人あたり毎日3時間45分、月約75時間を使っていたと報告されています。完全自動化には一度挫折し、AIとの対話を通じた戦略の整理や記事LP制作の改善へ方針を変え、新規事業「広告DX研修」につなげた事例です。月75時間は導入前の工数であり、その全量の削減が検証された数値ではありません。(出典:Foxx社の業務見直し・新規事業インタビュー)
事例3:三井物産様|RPAで入力作業を短縮した事例
NTTデータが2018年7月に公開した三井物産株式会社の導入インタビューでは、WinActorを用いた単価訂正業務について、年間130時間を要した入力作業を30時間まで短縮したと報告されています。空いた時間を顧客訪問や提案書作成に使えるようになったことも紹介されています。これは当時の対象業務の時間短縮であり、同額の給与支出削減や現在の製品仕様を示す数値ではありません。(出典:NTTデータ・三井物産導入事例)
業務効率化で失敗しないための3つの注意点
業務効率化は多くのメリットをもたらしますが、進め方を誤ると期待した効果が得られないばかりか、現場の混乱を招くことにもなりかねません。ここでは、失敗を避けるための3つの重要な注意点を解説します。
目的と手段の混同を避ける
最もよくある失敗が、「ツールを導入すること」自体が目的になってしまうケースです。ITツールはあくまで業務効率化という目的を達成するための「手段」に過ぎません。「なぜ効率化するのか」「それによって何を達成したいのか」という目的を明確にし、関係者全員で共有することが極めて重要です。 目的が曖昧なままでは、最適なツール選定もできず、導入後の活用も進まないでしょう。
現場の意見を無視したトップダウンでの導入
経営層だけで効率化の方針を決め、現場に押し付けるトップダウン型の進め方は、従業員の反発を招きがちです。日々の業務を最もよく理解しているのは現場の従業員に他なりません。計画段階から現場の意見を十分にヒアリングし、彼らが抱える課題やニーズを改善策に反映させることが、スムーズな導入と定着の鍵となります。
導入効果の検証を怠る
「ツールを導入して終わり」では、本当にコスト削減に繋がったかどうかが分かりません。施策を実行した後は、必ず効果を定量的に検証することが不可欠です。事前に設定したKPI(重要業績評価指標)が達成できたか、費用対効果は適切かなどを評価し、問題があれば改善策を講じるPDCAサイクルを回していく必要があります。検証を怠ると、効果のない施策を延々と続けることになりかねません。
法人向けAI研修
AX CAMP 無料資料
AI活用による業務効率化を支援するAX CAMP
AIは、資料の下書きや情報整理などを支援する選択肢です。自社で使う場合は、対象業務、データの取り扱い、人が確認する範囲を決めて試すことが重要です。何から始めるか、社内の担当者をどう育成するかが課題なら、外部の支援も検討できます。
株式会社AXの法人向けAI研修「AX CAMP」は、業務ヒアリング、eラーニング、AI化計画のプランニング、実装に向けた伴走支援などを提供しています。自社の課題に合う活用方法を検討し、現場で使う仕組みを目指すサービスです。現在の提供内容はAX CAMP公式ページをご確認ください。
教材で学びながら、自社の業務に合う活用方法やAIエージェントの設計・実装を検討できます。扱うデータは社内規程や利用サービスの条件を確認し、実データを外部サービスへ無条件に送らないようにしてください。費用や支援範囲、スケジュールは個別に確認が必要です。導入事例の成果は各社の条件によるものであり、同じ削減額や生産性向上を保証するものではありません。

法人向けAI研修
AX CAMP 無料資料
業務効率化によるコスト削減のよくある質問
Q1. 作業時間が減れば、人件費も同じだけ減りますか?
固定給が変わらなければ、作業時間が減っても給与支出はそのままです。残業代や外注費など実際に減った費用と、別の業務に使える時間を分けて測定しましょう。
Q2. 内製化と外注のどちらがコスト削減につながりますか?
業務の頻度、必要な専門性、品質基準、担当者の余力によって異なります。内製化は教育・ツール・保守の費用もかかるため、外注費だけと比較せず、同じ品質・処理量で総費用を比べてください。
まとめ:業務効率化によるコスト削減を成功させ、企業の成長に繋げよう
本記事では、業務効率化によるコスト削減の重要性から、具体的な進め方、アイデア、成功事例、そして注意点までを網羅的に解説しました。改めて、重要なポイントを振り返ります。
- 業務効率化では、実際の支出削減と空いた時間の活用を分けて評価する
- 成功の鍵は「現状把握」「目標設定」「計画」「実行」「改善」の5ステップ
- ITツールやAIは、対象業務・費用・運用条件を確認して活用する
- 目的を明確にし、現場を巻き込み、効果検証を続けることが失敗を避けるコツ
コスト削減は、単なる支出の抑制ではなく、企業の体質を強化し、未来の成長に向けた原資を生み出すための戦略的な取り組みです。この記事で紹介したアイデアやステップを参考に、ぜひ自社での取り組みを開始してください。
AIを活用した業務効率化を検討している方や、社内の推進人材の育成が課題となっている方は、「AX CAMP」の資料をご覧ください。自社の対象業務や期待する効果を整理し、必要な支援内容を相談できます。
法人向けAI研修
AX CAMP 無料資料
