「新リース会計基準への対応を進めたいが、リース取引の識別業務が複雑で手が回らない」「固定資産の判定業務が属人化しており、ミスが発生しやすい」とお悩みではありませんか?固定資産管理は専門的な判断が必要なため、担当者の負担が大きくなりやすい領域です。本記事では、AIを活用してこれらの課題の改善を図るAI固定資産管理について、実務に役立つ情報をお届けします。
AI固定資産管理の導入により、契約書からの情報抽出や資産情報の候補提示などを効率化し、経理部門の業務工数を削減できる可能性があります。AIが示した抽出結果や判定候補、参照箇所を基に、担当者が原資料と取引実態を確認して確定する運用が前提です。新リース会計基準への対応と業務効率化を進める具体的な方法を解説しますので、ぜひ最後までご覧ください。
法人向けAI研修
AX CAMP 無料資料
AIによる固定資産管理とは?従来の手法との違いを解説
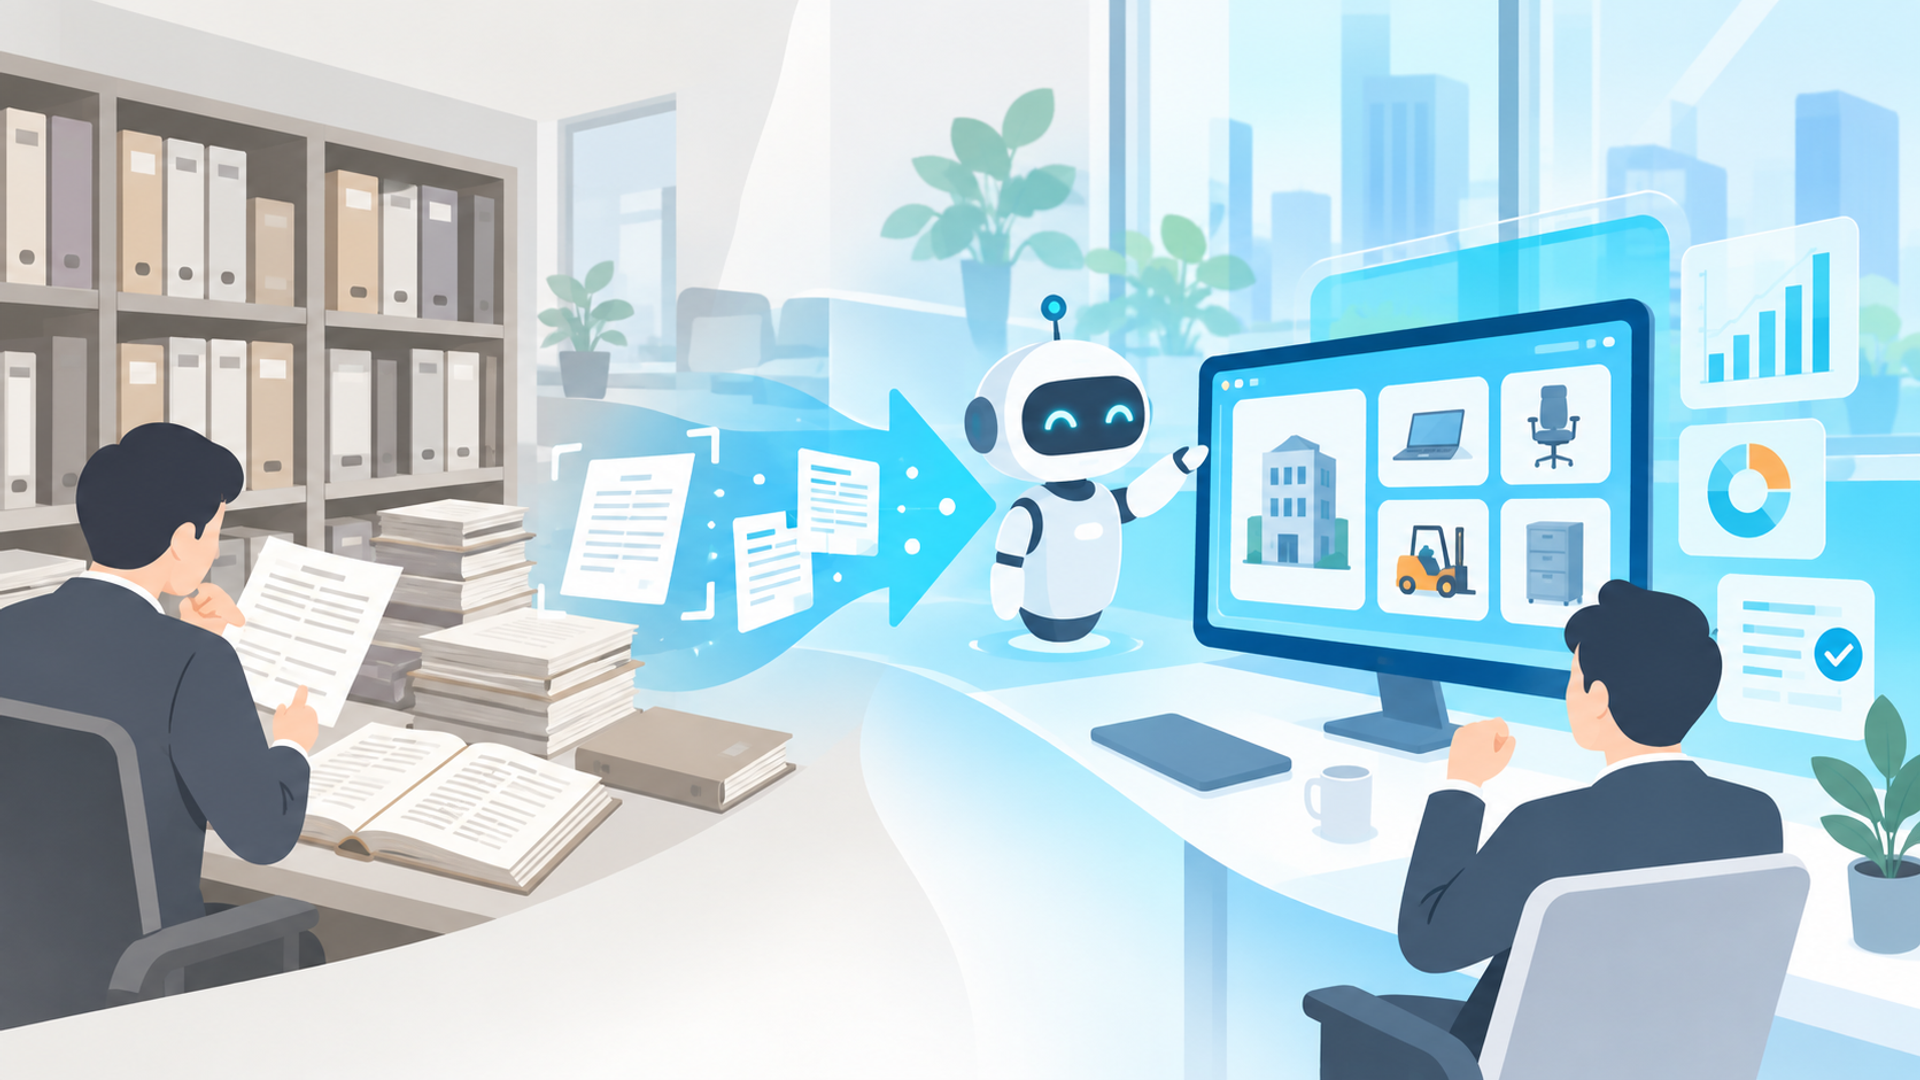
AI固定資産管理とは、人工知能技術による情報抽出や判定候補の提示を、固定資産の登録・管理に活用する仕組みです。担当者が確認した情報を基に、固定資産管理システムで減価償却計算などを行います。AIによる判断支援と、設定済みの条件に基づく計算処理を組み合わせることで、手入力や転記にかかる負担を大幅に軽減する効果が見込めます。
従来の固定資産管理では、担当者が手作業で契約書や請求書を確認し、システムへ手入力していました。この方法では、入力漏れや誤入力などの人的ミスが発生しやすく、確認作業にも多くの時間がかかります。また、資産の取得や除却、移動のたびに台帳を更新する必要があり、管理対象が増えるほど業務負荷が増大します。
AI固定資産管理では、定型的な情報整理の一部をAIで支援し、経理担当者が専門的な判断や例外処理に集中する時間を確保しやすくなります。大量の資産を保有する企業や、多拠点展開を行っている企業では、確認・修正作業も含めて効果を検証することが大切です。

契約書や請求書の自動データ化による効率化
紙やPDF形式の契約書や請求書から、AI OCR技術を用いて必要な情報を読み取り、データ化することで、手入力や転記の手間を減らせます。ただし、対応する帳票形式や抽出項目、システムへの連携方法は製品によって異なります。
具体例として、工事精算業務ソリューション「ProPlus Smart」は、AI OCRを活用した入力業務支援機能を提供しています。PDFやExcelのデータを読み取って入力データに変換し、読み取り結果を区分・階層・金額の単位で修正できる機能が案内されています。読み取り結果を確認・補正して利用する仕組みの一例です。(出典:プロシップ「ProPlus Smart」)
こうした自動データ化により、入力作業の時間短縮を図れます。ただし、読み取り結果の確認・修正は欠かせません。導入効果は、読み取りから確認・修正、登録までの工程全体で評価しましょう。
資産判定や減価償却計算の自動化によるミス防止
AIによる資産判定支援の例として、マネーフォワードの固定資産登録サポートエージェントは、資産の写真や資産名から、資産科目・耐用年数・償却方法の候補を提示します。担当者は、提示された候補や参照根拠を原資料と照合し、適用する処理を確定します。(出典:マネーフォワード「固定資産登録サポートエージェント」)
修繕費と資本的支出の区分(資修判定)は、支出の実質を確認する必要がある業務です。法人税上は、一つの修理・改良等の金額が20万円未満の場合、またはおおむね3年以内の周期で行われることが過去の実績等から明らかな修理・改良等の場合に、その支出額を修繕費とできる取扱いがあります。単純な金額・期間の比較だけで判断せず、工事内容や過去の実績も確認してください。(出典:国税庁「No.5402 修繕費とならないものの判定」)この税務上の取扱いは、AIの判定精度を保証するものではありません。
担当者が耐用年数や償却方法などを確定した後は、固定資産管理システムの計算機能を使うことで、手計算や転記によるミスを減らせます。監査対応に備えて、AIの出力に加え、原契約や請求書、適用した基準、判断理由、承認履歴を保存し、処理の根拠を説明できるようにしましょう。

新リース会計基準の適用に伴う固定資産管理の課題
新リース会計基準を適用する企業では、リース取引の識別や評価に向けた準備が求められます。自社が採用する会計基準と適用時期を確認し、現行の管理体制やシステムで対応できる範囲を整理しましょう。以下では、新基準を適用する企業の借手の会計処理を中心に説明します。
新基準を適用する企業の借手は、原則として使用権資産とリース負債を計上します。ただし、一定の要件を満たす短期・少額リースには、使用権資産とリース負債を計上せず、リース料を費用処理できる簡便的な取扱いがあります。まず契約にリースが含まれるかを識別し、そのうえで簡便的な取扱いの適用可否と計上方法を判断します。少額であることだけを理由に、一律に計上が必要と判断しないようにしましょう。(出典:ASBJ「リースに関する会計基準」第33項、同適用指針第20~23項)
この変更は、経理部門だけでなく、購買部門や現場の事業部門にも影響します。全社的な取引を漏れなく把握し、必要な契約情報をスムーズに集めて会計処理につなげる体制を整えなければなりません。
リース取引の識別における判定プロセスの複雑化
新リース会計基準では、契約の締結時に、その契約がリースを含むかどうかを判断します。契約の名称だけでなく、契約条項と取引実態を確認する必要があるため、対象契約が多い場合には確認作業の負担が大きくなります。(出典:ASBJ「リースに関する会計基準」第25・26項)
例えば、業務委託契約であっても、特定された資産の使用を支配する権利を、一定期間にわたり対価と交換に移転する場合、その契約はリースを含みます。使用の支配については、使用期間全体を通じて、顧客がその資産の使用から生じる経済的利益のほとんどすべてを享受する権利と、使用を指図する権利の両方を有するかを確認します。識別後には、短期・少額リースの簡便的な取扱いを含め、会計処理を別途検討します。(出典:ASBJ「リースに関する会計基準の適用指針」第5項)
判定基準の標準化が進んでいない場合、担当者によって判断が分かれるリスクも生じます。判断が難しい契約は、確認事項と判断理由を整理し、会計専門家や監査法人と見解をすり合わせることが大切です。
2027年適用に向けたシステム対応の遅れ
新リース会計基準は、2027年4月1日以後開始する連結会計年度・事業年度の期首から原則適用されます。この開始日を通常の3月決算企業に当てはめると、2028年3月期が原則適用の初年度となります。一方、2025年4月1日以後開始する連結会計年度・事業年度の期首から早期に適用することも認められています。通常の3月決算企業における2027年3月期の適用は、早期適用に当たります。(出典:ASBJ「リースに関する会計基準」第58項)
システムの改修・移行に必要な期間は、契約件数、既存データの状態、他システムとの連携範囲によって異なります。自社の適用年度から逆算し、要件定義、データ整備、移行テスト、業務フローの構築、担当者への教育に必要な期間を見積もりましょう。
対応が遅れると、決算前に契約の確認やデータ修正が集中するおそれがあります。早期にシステムを見直し、AIによる情報抽出や識別支援をどの工程で活用できるか検討することが大切です。
法人向けAI研修
AX CAMP 無料資料
属人化しやすい固定資産の判定業務におけるリスク
固定資産の判定業務は、専門的な知識や過去の経緯に関する理解が必要なため、特定のベテラン社員に依存しがちです。この属人化は、業務のブラックボックス化や、担当者の退職に伴う引き継ぎ漏れといったリスクを引き起こします。
例えば、工場や店舗の修繕工事が発生した際、修繕費と資本的支出の区分を誤らないためには、工事内容の精査が不可欠です。過去の類似案件との整合性を保つため、「前回の工事はどう処理したか」を担当者の記憶や個人のメモに頼って判断していると、判断理由を組織で共有しにくくなります。
このような状態では、担当者が不在の際に業務が滞るおそれがあります。また、監査法人から処理の根拠を問われた際に、十分な説明ができない原因にもなります。判定ルールや過去の判断理由を共有し、AIによる情報整理を活用しながら、担当者が共通の確認手順に沿って判断できる体制を整えましょう。

AIエージェントがもたらすリース識別サポートの仕組み
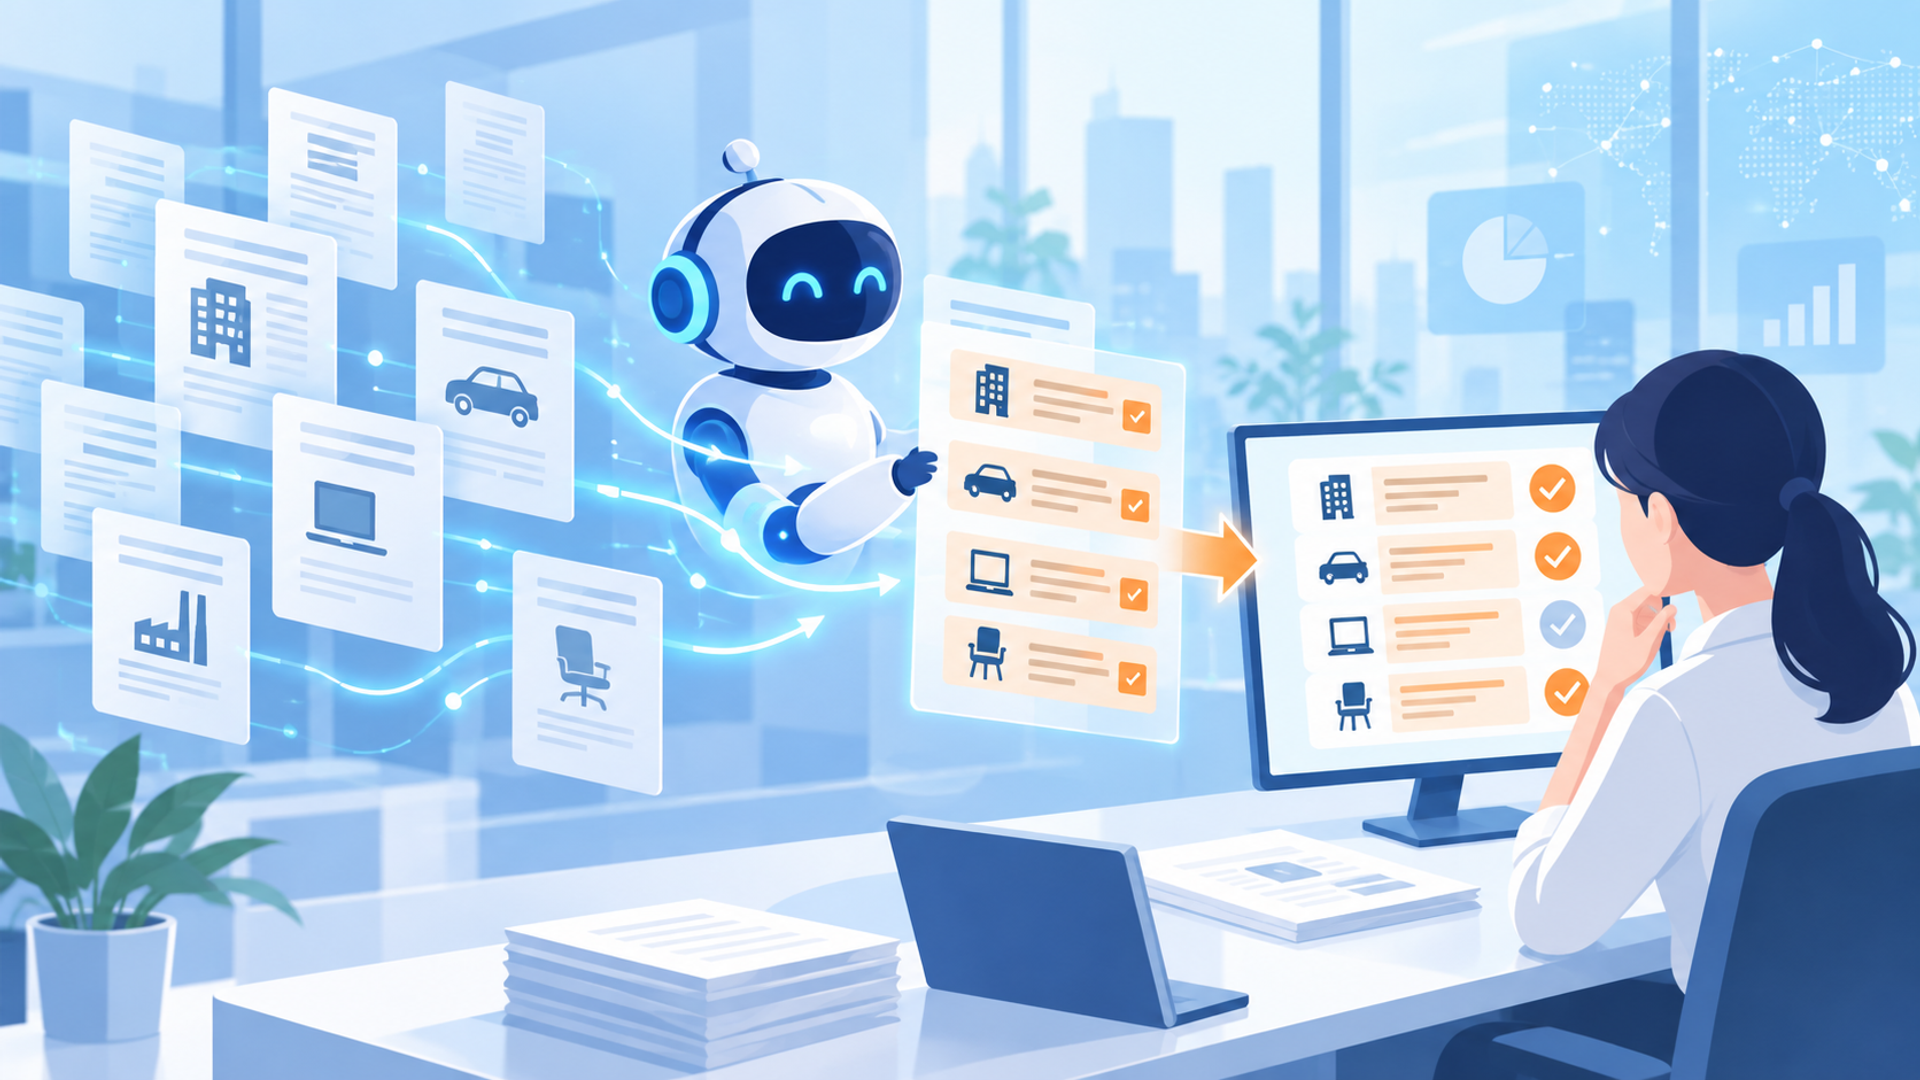
リース識別を支援する製品の例として、OBCの「奉行AIエージェント 新リース会計識別クラウド」があります。契約書の内容からリースを含む可能性のある取引を識別する支援機能であり、会計上の最終判断を一律に保証するものではありません。(出典:OBC「奉行AIエージェント 新リース会計識別クラウド」)
同サービスでは、アップロードした契約書PDFを解析し、資産の特定、経済的利益を得る権利、使用を指図する権利に関する内容を基に、リースを含む可能性を識別します。あわせて、識別根拠となる契約書の条文を出力し、担当者による確認を支援します。(出典:OBC公式製品ページ)
担当者は、AIが示した判定候補と参照箇所を原契約と照合し、必要に応じて現場に取引実態を確認したうえで、識別結果を確定します。契約書の確認にかかる時間を大幅に短縮できるものの、識別後の資産登録、リース期間や割引率等の検討、測定、仕訳処理は別工程です。監査に備え、原契約、適用基準、判断理由、承認履歴をAIの出力と関連付けて保存しましょう。
クラウド型システムを導入するメリット
固定資産管理にクラウド型システムを採用することで、制度変更に対応する自動アップデートの恩恵や、自社サーバーの管理負担軽減、リモートワークへの適応といったメリットを享受しやすくなります。オンプレミス型(自社サーバー型)と比較する際は、導入費用だけでなく、運用・保守を含む費用と業務要件を確認しましょう。
クラウド型システムでは、ベンダー側がシステムを更新するため、制度変更に対応した機能を利用しやすくなります。ただし、新リース会計基準や税制改正への対応範囲、提供時期、追加料金の有無は製品や契約によって異なります。更新後に自社の設定や業務フローを見直す必要があるかも確認してください。
また、自社でサーバーを保有・管理する負担を抑えられます。導入期間はデータ移行や連携設定の範囲によって異なるため、個別に見積もりを依頼しなければなりません。適切なアクセス権限と利用環境を整えれば、拠点外からの作業や、複数拠点・グループ会社の固定資産データの一元管理も実現します。
自社に適したツールの選定基準
AI固定資産管理ツールを選定する際は、既存のERPや会計ソフトとの連携性、自社データに対するAIの支援精度、およびベンダーのサポート体制の3点に注目します。自社の業務規模や既存のシステム環境に合致したツールを選ぶことが、導入の成否を分けます。
まず、現在利用している会計システムやERPと、必要なデータ連携ができるかを確かめます。API連携やCSVによる一括取り込みに対応していれば、二重入力の手間を省けます。次に、AIの認識精度や判定候補が、自社の取り扱う契約書や資産の種類に適しているかを検証します。トライアルやデモが提供されている場合は、適切に取り扱える実データを用い、確認・修正を含めた作業時間と見落としの有無を確認しましょう。最後に、新リース会計基準への対応状況や、導入時の設定支援、稼働後のトラブル対応といったサポート体制も見極めます。
以下に、AI機能や関連サービスとの組み合わせを検討できる固定資産管理ツールの比較表を掲載します。AI機能が標準搭載か、別サービスや追加契約が必要かも確認してください。
| サービス名 | 主な対象 | 特徴 | 確認ポイント |
|---|---|---|---|
| マネーフォワード クラウド固定資産 | 中堅・中小企業、上場企業 | AIエージェントによる資産登録サポートとして、勘定科目や耐用年数の候補提示を提供。(出典:公式製品ページ) | 既存の会計ソフトとの連携可否、自社の資産件数に対する動作速度、AI機能の利用条件。 |
| 固定資産奉行V ERPクラウド | 中堅・大手企業、グループ企業 | 新リース会計基準に対応し、影響額のシミュレーションが可能。(出典:公式製品ページ)別サービス「奉行AIエージェント 新リース会計識別クラウド」との組み合わせで、AIによるリース識別も支援。(出典:AI識別サービス公式ページ) | AI識別サービスの契約・費用、グループ展開時の料金プラン、導入・運用のサポート範囲。 |
| ProPlus固定資産システム | 大手企業、製造業、多拠点企業 | 関連する工事精算業務ソリューション「ProPlus Smart」で、AI OCRによる入力支援と工事明細の集約後のデータ連携に対応。(出典:ProPlus Smart公式ページ) | 自社の償却ルールやデータ量への対応、工事精算業務との連携範囲、必要な製品構成と費用。 |
導入を成功に導くための具体的な手順
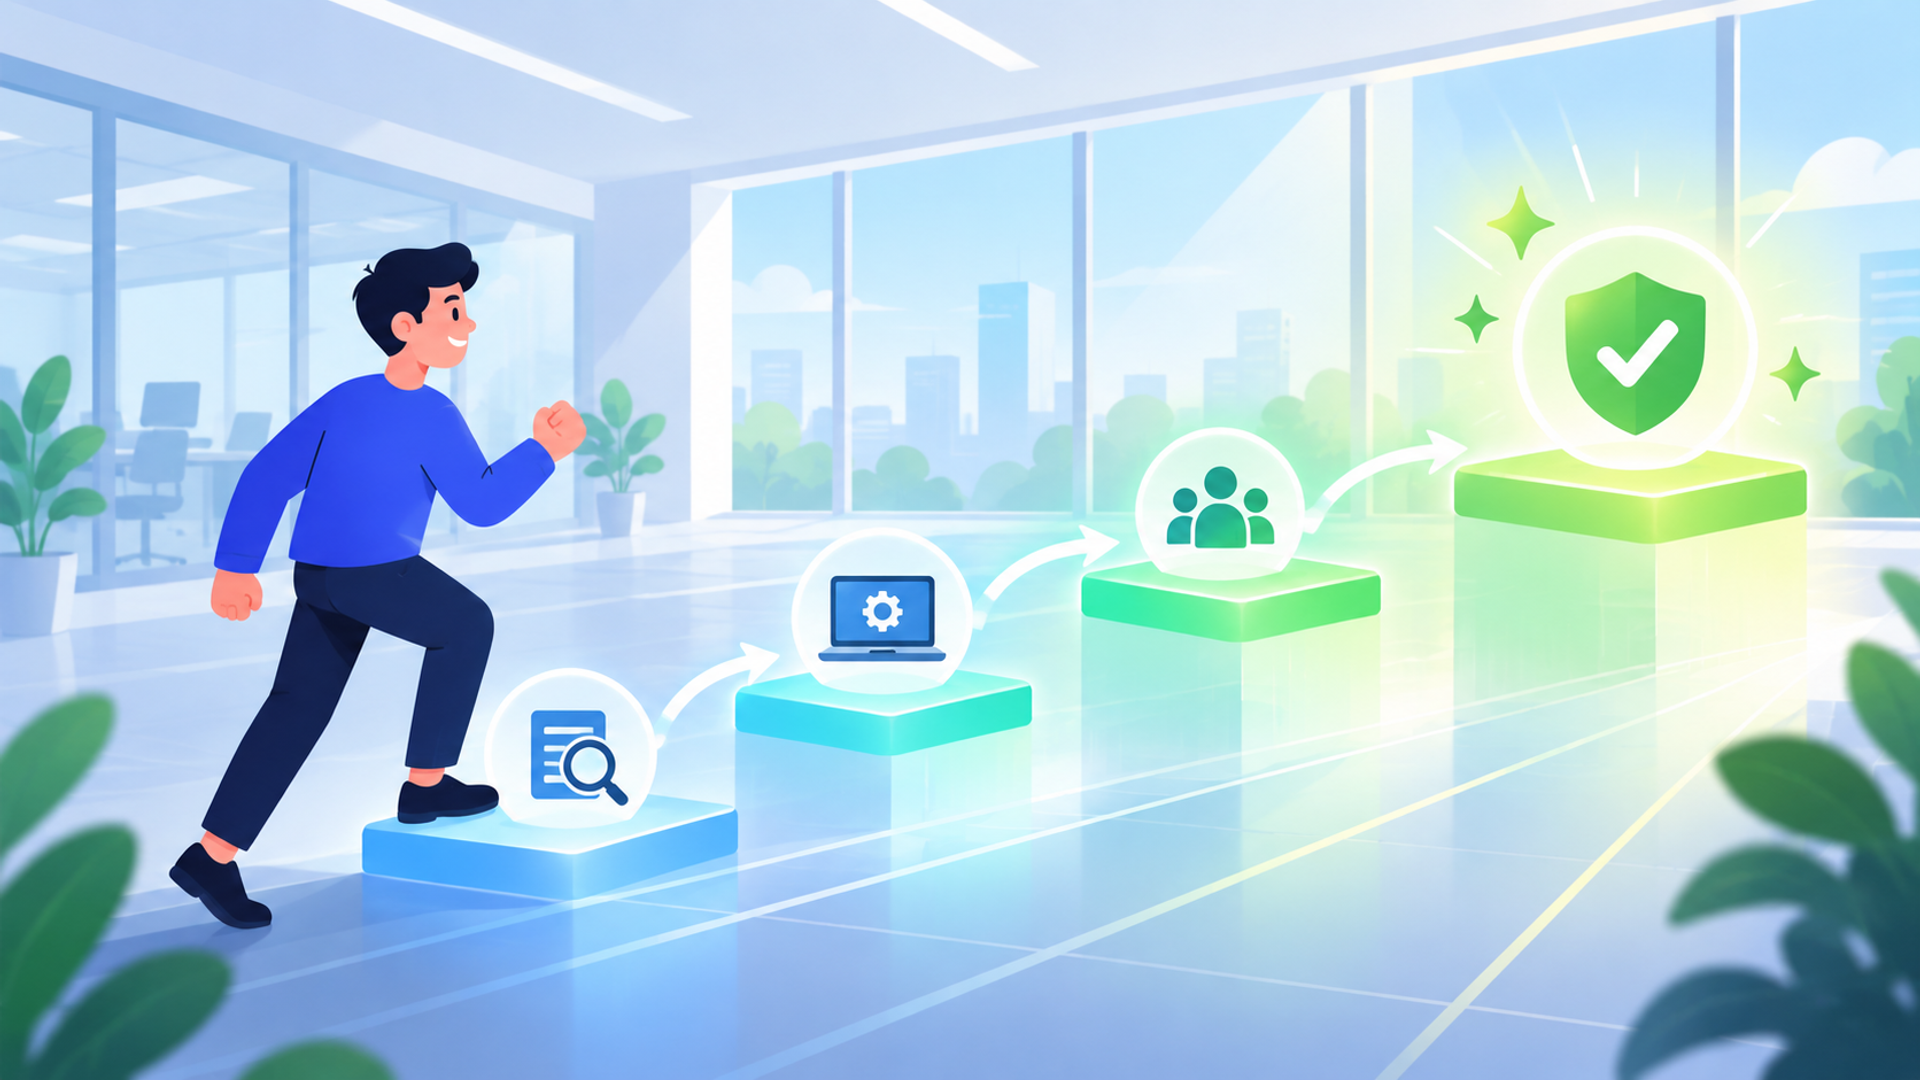
AI固定資産管理の導入を成功させるには、現状の業務フローの洗い出しから始め、段階的に適用範囲を広げていくステップが効果的です。一気に全社へ導入するのではなく、スモールスタートを意識することで、現場の混乱を抑えやすくなります。
具体的な導入手順は以下の4つのステップで進めます。
- 現状分析と課題の整理:現在使用している固定資産台帳や契約書の種類、業務フローを洗い出し、どこにボトルネックがあるかを特定します。AIが支援する工程と、人が判断する工程も整理します。
- データのクレンジング:移行先システムで正しく扱えるよう、既存の固定資産データや取引先情報の重複、表記揺れを修正します。
- 一部部署でのテスト運用:特定の事業部や、リース契約の多い部署に限定してシステムを先行導入し、AIの抽出・候補提示の精度、確認・修正の負担、操作性を検証します。
- 全体展開と業務フローの定着:テスト運用で得られた課題を改善したうえで、全社へ展開します。確認・承認の担当者と判断記録の保存方法を定め、業務マニュアルを整備して定着を図ります。
特に、ステップ2のデータクレンジングを怠ると、移行後の集計やAIによる候補提示に誤りが生じる原因となるため、入念な確認が欠かせません。現場の意見を吸い上げながら、段階的に進めましょう。
業務効率化と精度向上を両立させる運用上の注意点
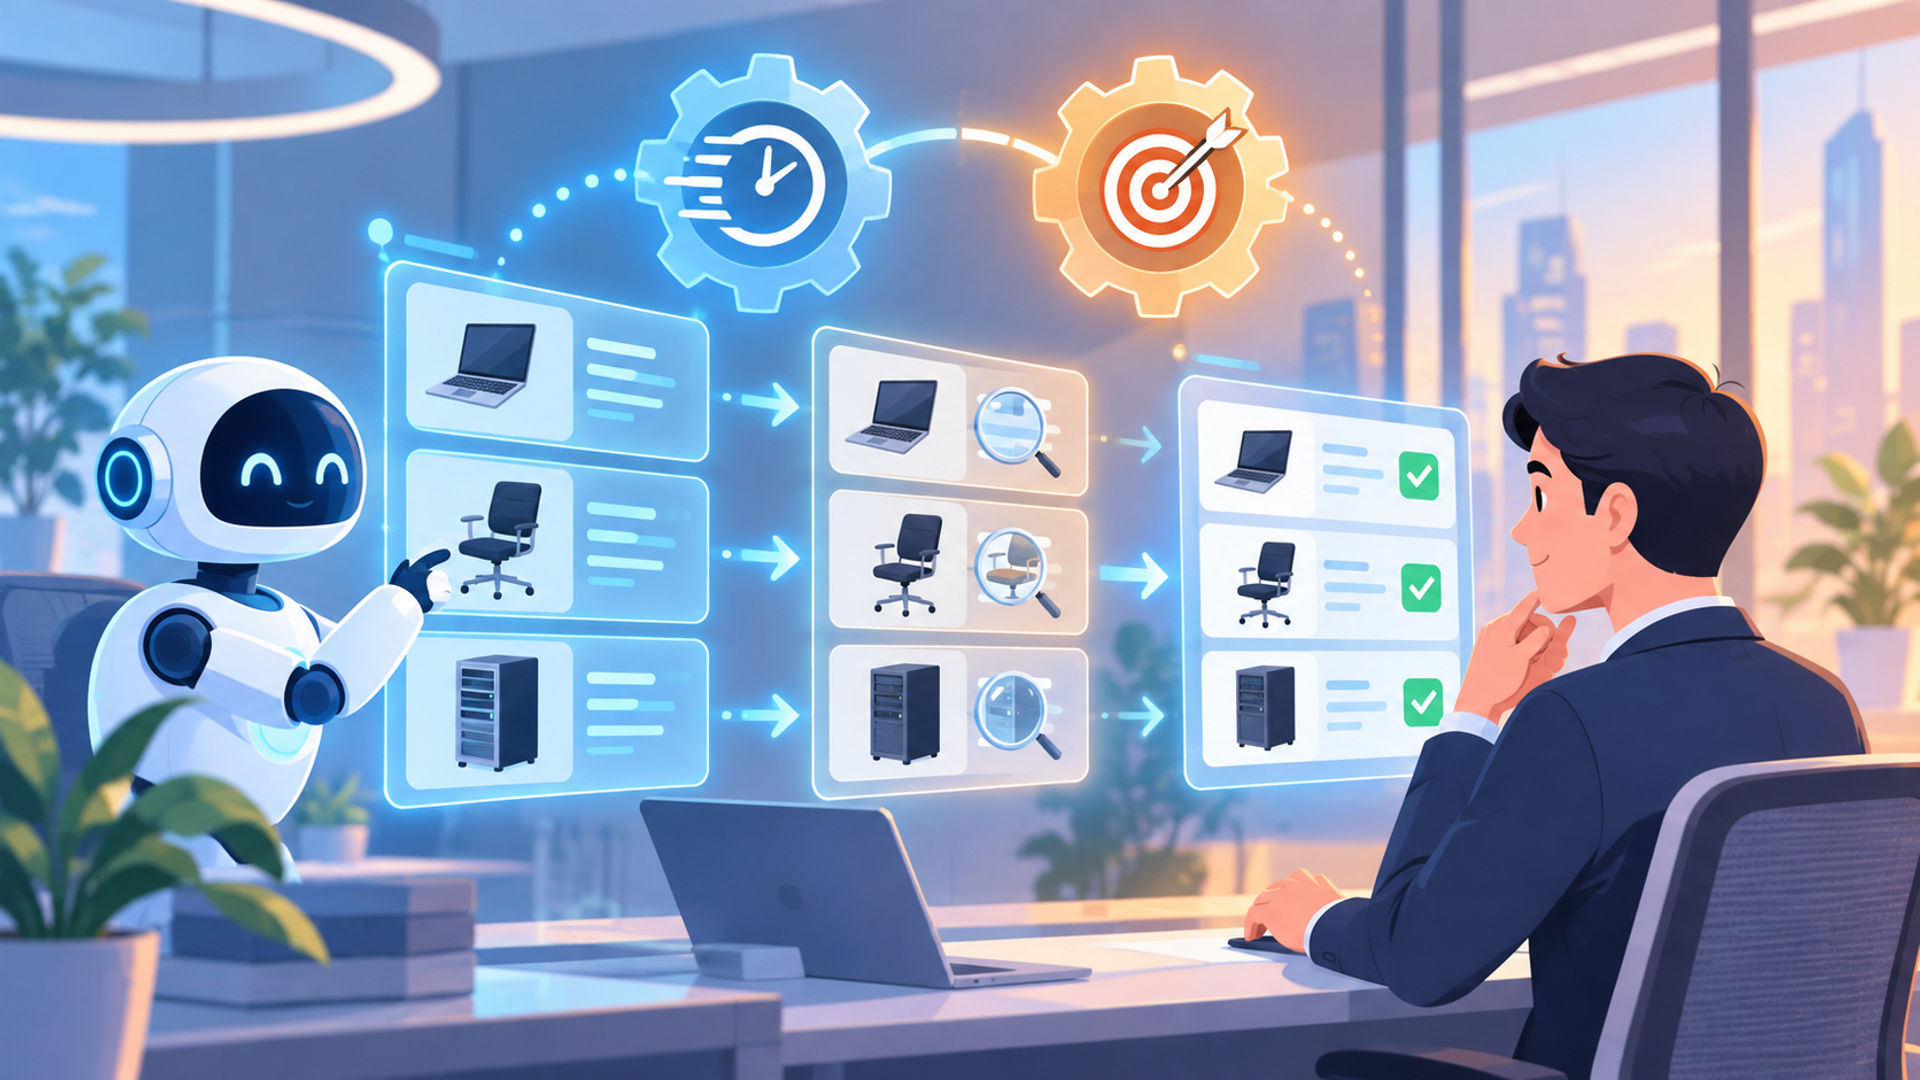
AI固定資産管理では、すべての判断をAIに任せず、AIの抽出結果や判定候補を人間が最終確認する「Human-in-the-Loop(ヒューマン・イン・ザ・ループ)」の体制を構築することが大前提です。
AIの出力には誤りが含まれる可能性があります。契約書の画質や特殊な業界用語、複雑な契約内容によっては、重要な条件を読み落とすこともあります。そのため、経理担当者が原資料と取引実態を照合して確定するフローを設けてください。判断が難しい案件は、会計・税務の専門家に確認できる体制を整えましょう。
また、税制改正や社内ルールの変更に合わせて、参照資料や判定ルールを見直し、変更後の出力を再検証することも大切です。AIが得意とする情報整理と、人による判断・承認を組み合わせ、処理の効率と正確性の両立を目指しましょう。
AX CAMPなら現場成果から逆算した仕組みを設計できます
株式会社AXが提供する法人向けAI研修サービス「AX CAMP」は、業務課題の分解から実務への落とし込みまで伴走し、受講中に作成したAIツールを業務で活用できる状態を目指すプログラムです。AI活用に必要な知識や開発スキルを学び、自社の業務に適した活用方法を検討します。(出典:AX CAMP公式サービスページ)
固定資産管理でも、業務を分解し、情報抽出や判定候補の提示など、AIで支援できる範囲を検討することが有効です。特殊なリース契約への対応は、個別の実証と会計専門家による確認が欠かせません。組織へのAI活用定着の事例として、株式会社JIMOS(導入事例ページ)では、役員・管理職から段階的に全社展開を行い、AI活用の土台づくりを推進しています。
また、原稿執筆の効率化という別用途の事例として、Route66株式会社(導入事例ページ)では、生成AIを活用した原稿作成の取り組みが紹介されています。これらは固定資産判定やリース識別の効果を実証する事例ではありませんが、AI活用の実務への定着を考えるうえで参考になります。固定資産管理や経理業務の改善に向けてAI活用人材を育成したい企業様は、AX CAMPの活用をご検討ください。

法人向けAI研修
AX CAMP 無料資料
まとめ:AIの導入で経理業務を効率化しよう
AI固定資産管理は、契約書からの情報抽出や資産情報の候補提示を通じて、新リース会計基準への対応準備や経理業務の属人化解消を支援します。新基準の原則適用は2027年4月1日以後開始する年度からで、通常の3月決算企業では2028年3月期が初年度です。
自社の適用時期に合わせて準備を進めましょう。(出典:ASBJ「リースに関する会計基準」第58項)
AIを活用したデジタル管理への移行では、担当者による原資料・取引実態の確認と、判断理由の記録が欠かせません。定型的な入力や情報整理を効率化することで、経理部門が専門的な判断や経営意思決定のサポートに注力できる体制を目指せます。
自社の業務フローに合ったツール選定と、人による確認を含む運用設計を進めましょう。AI活用人材の育成や実務への定着に向けたAX CAMPの活用も視野に入れ、段階的に業務改善を進めていきましょう。
法人向けAI研修
AX CAMP 無料資料
